
友情链接:
在资金流动性举座平安的配景下,近期债市瑕瑜端需求出现逆转,永久期利率债进展亮眼,以基金、券商为主要买盘在加快入场博弈,不外大行、保障等确立盘资金入场仍较为严慎,其中大行主要增配1年期附近的短久期品种体育游戏app平台,而保障资金确立节拍滞后且倾向于增配职权的结构性变动下,确立型资金仍难组成对债市走势的中永久撑握。
在业内东说念主士看来,近期中好意思经贸有计划音讯反复使得机构来回盘博弈心态较重,交投活跃度培植,重复临连年末窥察,来回盘有加久期博收益的倾向,而在四季度社融增速瞻望有所回落、基金销售新规尚未落地的带动下,永久期高实足收益品种或已具备较高性价比和赔率。
也有机构东说念主士暗意,在短少有劲降息的情况下,流动性宽松仍使得短端信服性更高,债基赎回限制将成为四季度重心柔顺的量化见识,债市举座或仍以震憾为主。
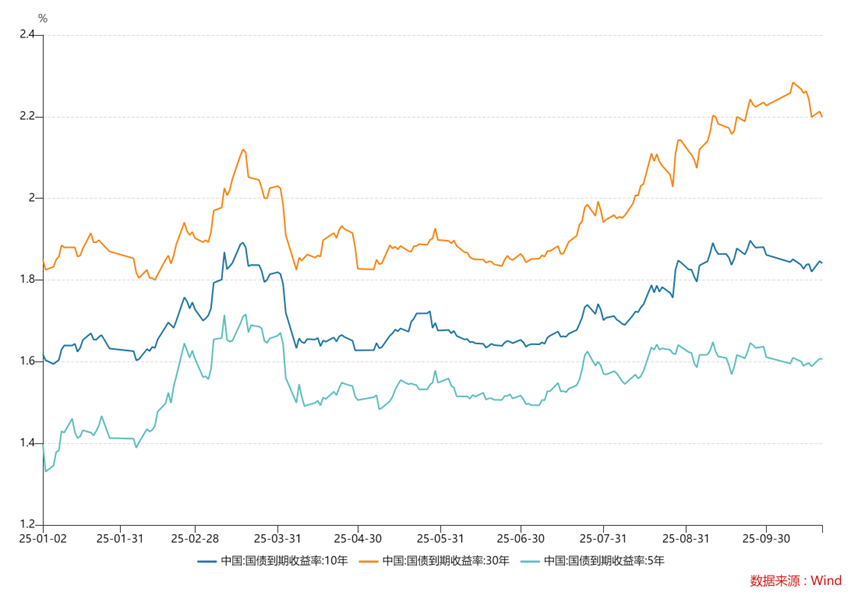
近期中好意思经贸有计划音讯反复使得机构来回盘博弈心态仍重,上周债市机构手脚呈现彰着分化特征,永久期国债品种收益率加快下行。
Wind数据袒露,上周30年期国债收益率单周下行近7bp,举座进展较10年期国债(下行1.7bp)、5年期国债(下行1.2bp)更为强盛。
财联社从业内东说念主士处获悉,从近一周现券商场数据来看,基金公司在利率债和信用债商场终了“双加配”,诀别净买入156.34亿元和184.32亿元,强化商场多头趋势彰着,其中利率债商场相聚于中永久限的政金债品种,而证券公司在超永久国债品种上增配彰着,单周净买入82.38亿元。
有机构东说念主士指出,基金和券商来回盘近期加久期博收益,与临连年末窥察压力加大关联,更要津的是基于四季度对资金面宽松和经济基本面的判断。
“从资金面情况来看,DR007等资金利率握续低于计渔利率使得加杠杆成本可控,此外10月中公布的部分经济数据(如破钞、投资增速不足预期)强化了商场对经济弱复苏的默契,利率债永久期确立价值突显,信用债中高品级品种也因票息上风得到疼爱”。
值得防卫的是,银行系机构方面仍呈现较为彰着真的立互异。业内数据袒露,成绩于欠债泄露以及确立盘属性彰着,大型生意银行/计谋性银行上周净买入利率债所有这个词379.69亿元,其中短久期的国债(314.07亿元)和政金债(85.11亿元)是主要确立见识,而城市生意银行(净卖出619.4亿元)和农村金融机构(净卖出281.97亿元)止盈趋势仍较为彰着。
有分析东说念主士指出,城农商行大幅减仓,或主要受欠债成本高企以及成本实足率拘谨的影响,中小银行欠债端以同行存单、领悟资金为主,成本压力下难以承担利率债的握有成本,同期成本实足率扫尾了信用债的风险敞口延迟。
“在近期央行两次买断式逆回购呵护下体育游戏app平台,资金面瞻望将平安脱手,不外在短少有劲降息的情况下,多空博弈仍未有明确的趋势性见识,四季度债市震憾或是八成率情况,在基金销售新规尚未落地之前,或可允洽放大博弈久期的仓位,但咱们会把债基赎回限制视为四季度重心柔顺的止盈见识”,上海某中型券商来回东说念主士对财联社暗意。